離婚したらマンションはどうする?売却・財産分与・住宅ローンの対処法を解説
- カテゴリー
離婚する際、マンションを「売却する」「どちらかが住み続ける」「賃貸に出す」のどれにするべきか、悩む方も多いのではないでしょうか。
特に住宅ローンが残っている場合は、財産分与や名義、離婚後の返済負担など、確認すべきことが多くあります。
判断するうえで重要なのが、マンションの現在の資産価値と住宅ローン残高を把握することです。売却した場合にローンを完済できるかによっても、選択肢は変わります。
この記事では、離婚時のマンションの扱い方や財産分与、住宅ローンが残っている場合の注意点、売却・居住・賃貸それぞれの判断ポイントを解説します。
【PR】マンション売却査定サービス
離婚時のマンション、まずは現在の価値を確認しませんか?
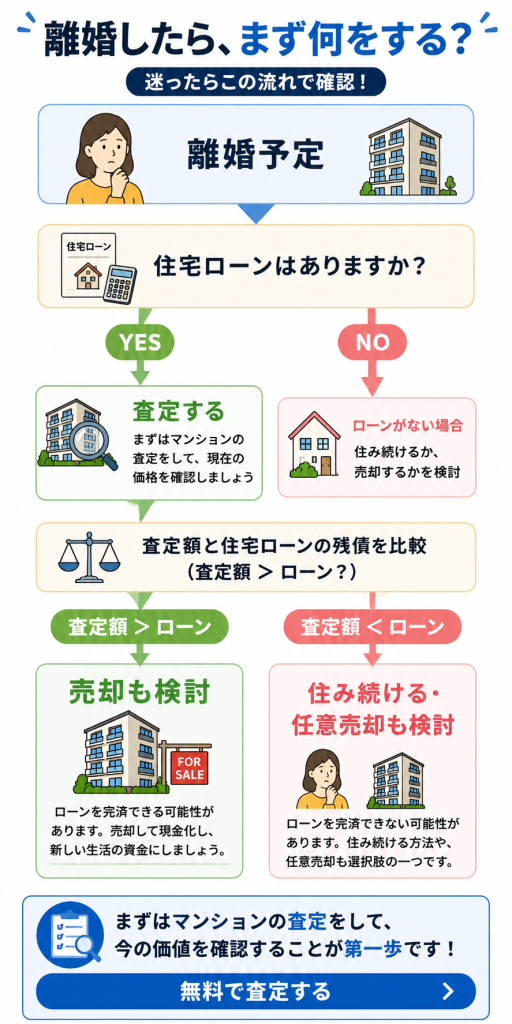
売却するか、どちらかが住み続けるかを判断するには、マンションの査定価格と住宅ローン残高を確認することが大切です。
SUUMOなら、複数の不動産会社に無料査定を依頼でき、査定価格や売却の提案を比較できます。
SUUMOでマンションの無料査定を比較する ▶※査定を依頼しても、必ず売却する必要はありません。査定価格は実際の売却価格を保証するものではありません。
📖 目次
離婚したらマンションはどうする?最初に決めるべき3つの選択肢
離婚する際、マンションの扱いは大きく分けて次の3つの方法があります。
- マンションを売却する
- どちらか一方が住み続ける
- 賃貸物件として貸し出す
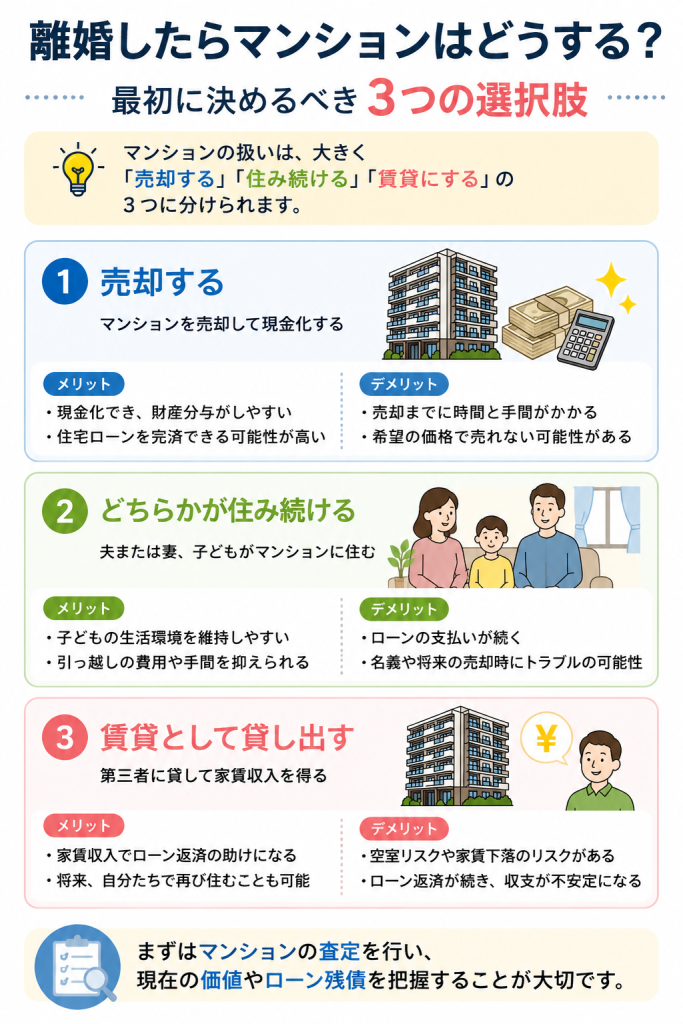
どの方法が適しているかは、住宅ローンの残高やマンションの価値、子どもの有無、今後の生活設計によって異なります。
まずは現在の状況を整理し、それぞれのメリット・デメリットを理解したうえで判断することが大切です。
| 選択肢 | メリット | 注意点 |
|---|---|---|
| 売却する | 現金化しやすく財産分与しやすい | 売却価格によっては住宅ローンが残ることがある |
| どちらかが住み続ける | 住環境を維持できる | 住宅ローンや名義の整理が必要 |
| 賃貸として貸し出す | 家賃収入を得られる可能性がある | 空室や修繕費などのリスクがある |
特に住宅ローンが残っている場合は、売却価格によって今後の選択肢が大きく変わります。
そのため、離婚の話し合いを始める前に、マンションが現在いくらで売却できるのか査定しておくことをおすすめします。
売却する
離婚時のマンションの扱い方として、売却して住宅ローンや諸費用を精算し、残った財産を分ける方法があります。
住宅ローンを完済できれば、その後の金銭トラブルが起こりにくく、お互いが新しい生活を始めやすくなります。
一方で、住宅ローン残高より売却価格が低い「オーバーローン」の場合は、不足分を自己資金で補う必要があるケースもあります。
売却するかどうか判断するためにも、まずは現在の査定価格を把握しておくことが重要です。
どちらかが住み続ける
子どもの学区を変えたくない場合や、生活環境を維持したい場合は、夫または妻のどちらかが住み続けるケースもあります。
ただし、住宅ローンの契約者と実際に住む人が異なる場合や、共有名義になっている場合は注意が必要です。
金融機関との契約内容によっては、そのまま住み続けられないケースもあるため、事前に確認しておきましょう。
賃貸として貸し出す
すぐに売却せず、第三者へ貸し出して家賃収入を得るという方法もあります。
しかし、住宅ローンが残っている場合は、金融機関との契約によっては賃貸利用が認められないことがあります。
また、空室が続くと住宅ローンや管理費・修繕積立金を自己負担することになるため、収支計画を十分に検討したうえで判断することが大切です。
マンションが財産分与の対象になるのは?
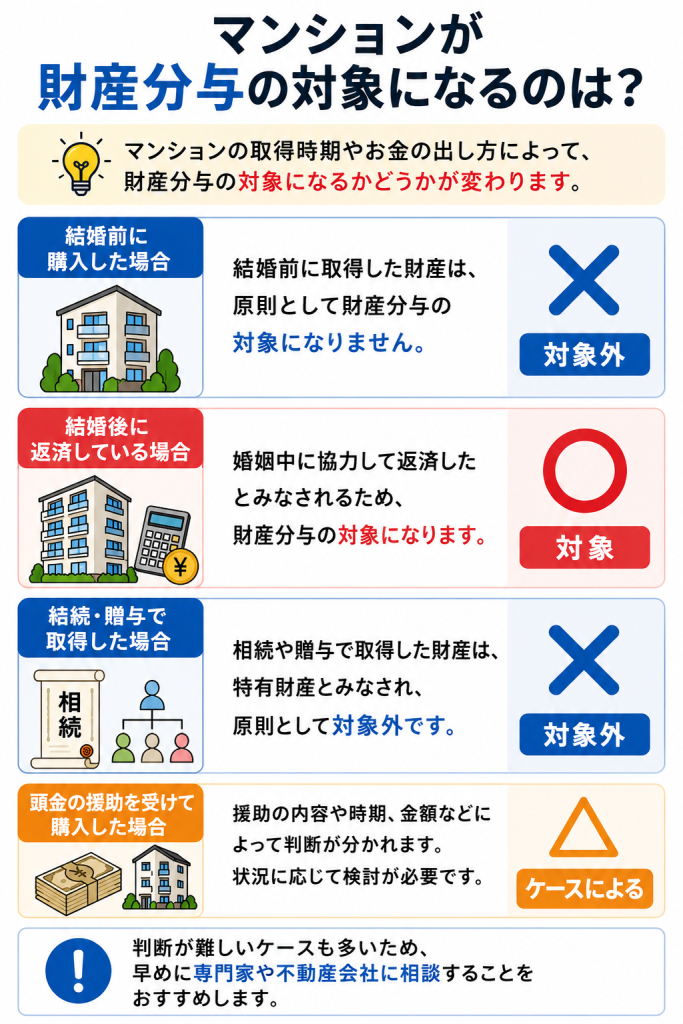
離婚時には、婚姻期間中に夫婦で築いた財産は「共有財産」として財産分与の対象になります。
マンションも購入時期や住宅ローンの支払い状況によって、財産分与の対象になるかどうかが異なります。
まずは、自宅がどのケースに該当するのか確認してみましょう。
結婚前に支払いが終わっていた場合
結婚前に購入し、住宅ローンも完済していたマンションは、原則として財産分与の対象にはなりません。
これは婚姻前から所有していた「特有財産」と考えられるためです。
ただし、結婚後に大規模なリフォーム費用を夫婦の共有財産から支払っている場合などは、その部分が財産分与の対象となる可能性があります。
結婚後もローンを支払っている場合
結婚前に購入したマンションでも、婚姻期間中に夫婦の収入などから住宅ローンを返済していた場合は、婚姻中の返済によって形成された財産的価値が財産分与で考慮されることがあります。
ただし、結婚前から所有していた部分まで一律に共有財産になるわけではありません。購入時期や頭金の負担、婚姻中の返済状況などを踏まえて個別に判断されます。
婚姻中にマンションを相続した場合
相続によって取得したマンションは、婚姻中であっても原則として財産分与の対象にはなりません。
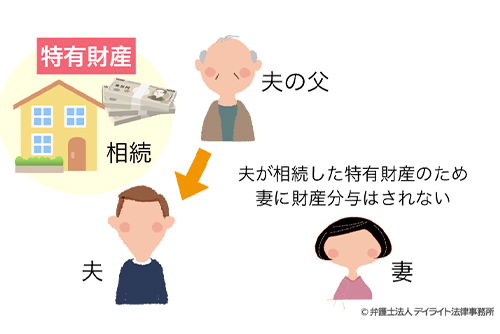
相続財産は特有財産として扱われるためです。
ただし、夫婦の共有財産で増改築を行った場合などは、その費用について個別に判断されることがあります。
親が頭金を出してくれていた場合
親から頭金の援助を受けてマンションを購入した場合は、そのお金が贈与なのか、夫婦どちらか個人への援助なのかによって扱いが異なります。
例えば、夫の親から夫個人へ贈与された頭金であれば、その部分は夫の特有財産として扱われる可能性があります。
一方で、それ以外の住宅ローン返済部分については共有財産となるケースも多いため、購入時の契約書や贈与の内容を確認しておくと安心です。
離婚前にマンション査定をしておくべき理由
離婚時のマンションに関するトラブルを減らすためには、まず現在の資産価値と住宅ローン残高を把握しておくことが大切です。
住宅ローンが残っている場合は、マンションがいくらで売れそうなのか、ローンがあとどれくらい残っているのかによって、売却するか住み続けるかの判断が変わります。
離婚の話し合いを進める前に査定を受けておけば、財産分与や離婚後の生活設計について、具体的な金額をもとに検討しやすくなります。
現在の査定額が分かれば財産分与しやすい
マンションを財産分与する場合は、購入時の価格ではなく、現在の資産価値を把握することが重要です。
例えば、購入時は4,000万円だったマンションでも、現在の市場価格が3,000万円程度に下がっているケースもあれば、立地や市場環境によって購入時より高く売れるケースもあります。
資産価値を確認しないまま財産分与を進めると、「本当はもっと高く売れたのではないか」「適正な金額で分けられていない」といったトラブルにつながる可能性があります。
そのため、離婚協議を進める際は、まず不動産会社の査定を受け、現在の価格の目安を確認しておくとよいでしょう。
ただし、査定価格は実際の成約価格を保証するものではありません。財産分与の金額を決める際は、住宅ローン残高や取得時の資金負担なども踏まえて検討する必要があります。
オーバーローン・アンダーローンを判断できる
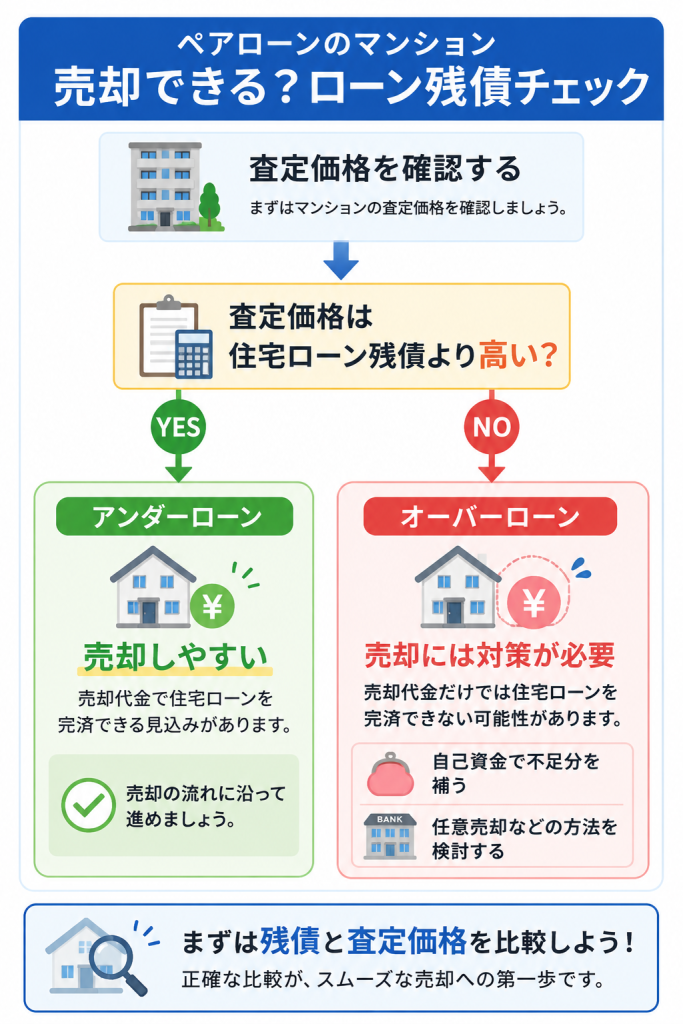
マンションを売却する際は、査定価格と住宅ローン残高を比較し、ローンを完済できる見込みがあるか確認することが重要です。
- アンダーローン:マンションの売却価格が住宅ローン残高を上回る状態
- オーバーローン:住宅ローン残高がマンションの売却価格を上回る状態
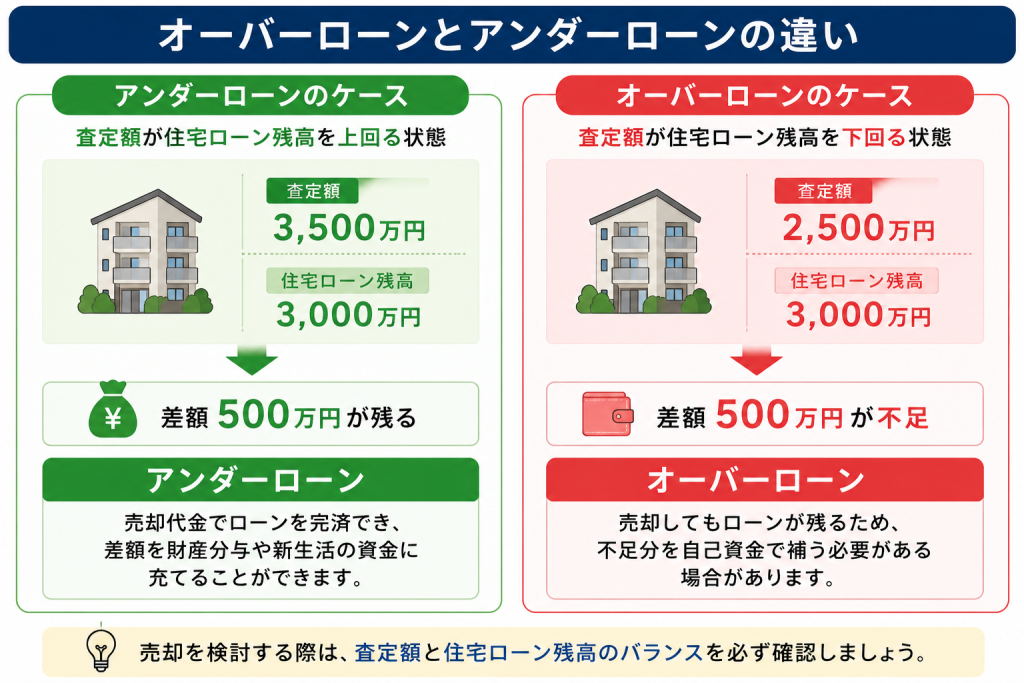
アンダーローンであれば、売却代金で住宅ローンを完済し、残ったお金を財産分与できる可能性があります。
ただし、マンション売却時には仲介手数料や登記関連費用なども発生します。売却価格が住宅ローン残高を上回っていても、諸費用を差し引くと自己資金が必要になる場合があるため注意しましょう。
売却後に残るお金の計算例
- マンション売却価格:4,000万円
- 住宅ローン残高:3,500万円
- 売却諸費用:150万円
4,000万円-3,500万円-150万円=350万円
※金額は説明用の例です。実際の費用や財産分与の対象額は個別の事情によって異なります。
一方、オーバーローンの場合は、売却代金だけでは住宅ローンを完済できません。不足分を自己資金で補う方法や、金融機関との相談が必要になることがあります。
売却するべきか住み続けるべきか判断できる
離婚後にマンションを売却するか、どちらかが住み続けるかを判断するには、査定価格だけでなく、住宅ローン残高や今後の返済負担も確認する必要があります。
例えば、売却によって住宅ローンを完済でき、一定の資金が手元に残るのであれば、財産分与を進めやすくなり、それぞれが新生活を始めるための資金にも充てられます。
反対に、売却しても住宅ローンを完済できない場合は、住み続ける選択肢を検討することもあります。
ただし、住み続ける場合も、住宅ローンの契約者・所有名義・金融機関の承諾の要否などを確認する必要があります。売却が難しいからといって、そのまま住み続けられるとは限りません。
このように、現在の資産価値を知ることは、離婚後の住まいと資金計画を考えるための第一歩になります。
【PR】マンション売却査定・相談サービス
離婚時の財産分与に備えて、マンションの価値を確認
マンションの査定価格と住宅ローン残高を確認しておくと、売却後の資金計画や財産分与の方法を検討しやすくなります。
※査定・相談は無料です。対応エリアやサービス内容は各社の案内をご確認ください。査定価格は実際の売却価格を保証するものではありません。
離婚後もマンションに住む場合の注意点
離婚後もマンションに住み続けることは可能ですが、住宅ローンの契約内容や名義によっては思わぬトラブルにつながることがあります。
特に住宅ローン契約者と実際に住む人が異なる場合や、共有名義になっている場合は慎重な対応が必要です。
夫(名義人)が住み続ける場合
夫が住宅ローン契約者であり、そのまま住み続ける場合は比較的手続きがシンプルです。
ただし、マンションが財産分与の対象となる場合は、妻へ代償金を支払うなどの対応が必要になることがあります。
また、共有名義になっている場合は、離婚後も権利関係が残るため、名義変更についても検討しておきましょう。
妻子が住み続ける場合
子どもの転校を避けるため、妻と子どもがそのまま住み続けるケースも少なくありません。
しかし、住宅ローン契約者が夫のままの場合は注意が必要です。
夫が住宅ローンを滞納すると競売になる可能性があるほか、金融機関との契約によっては名義人以外の居住が問題となるケースもあります。
住み続けることを希望する場合は、住宅ローンの借り換えや名義変更が可能かどうか、金融機関へ相談しておくと安心です。
マンションを売却する時の注意点
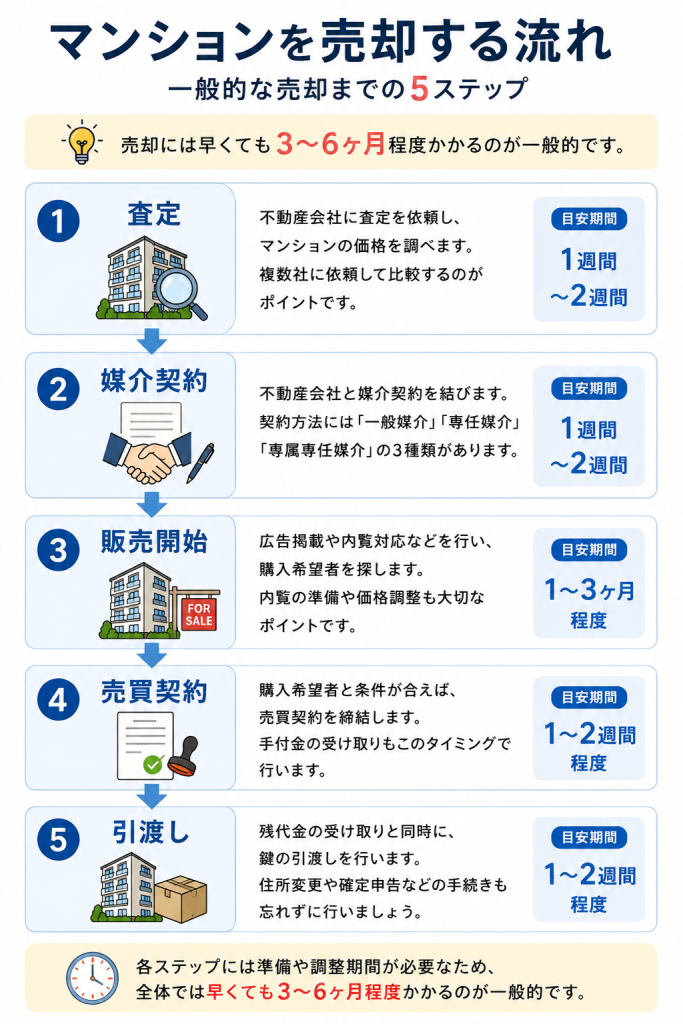
離婚に伴ってマンションを売却する場合は、売却価格だけでなく、住宅ローンの残高や売却にかかる費用、売却完了までの期間も考慮する必要があります。
また、共有名義の場合は夫婦双方の同意が必要になるなど、所有名義や住宅ローンの契約内容によって手続きが異なります。
離婚の時期に合わせて焦って売却すると、希望する価格で売れなかったり、離婚後の資金計画に影響したりする可能性があるため、事前に注意点を確認しておきましょう。
住宅ローン残債より高く売れない場合は持ち出しになることも
マンションの売却価格が住宅ローン残高を下回る場合は、売却代金だけではローンを完済できません。
例えば、住宅ローン残高が3,500万円、マンションの売却価格が3,200万円の場合、差額の300万円に加えて仲介手数料などの売却諸費用も必要になります。
不足分を自己資金で補えれば、通常の売却が可能なケースもあります。
一方、自己資金で不足分を補えない場合は、金融機関への相談が必要となり、状況によっては任意売却などの方法を検討することになります。
売却価格が住宅ローン残高を上回っていても、売却諸費用を差し引くとローンを完済できない場合があるため、査定価格と住宅ローン残高だけでなく、手元に残る金額も確認しておきましょう。
任意売却を選択した場合
住宅ローンの返済が難しく、通常の売却ではローンを完済できない場合、金融機関などの債権者の同意を得て「任意売却」を行う方法があります。
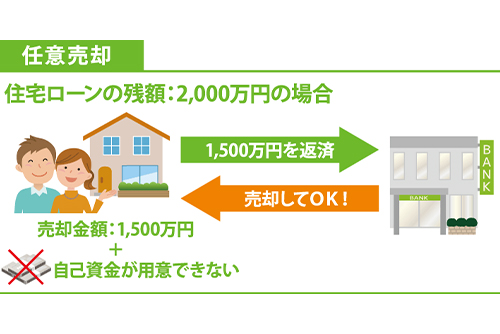
任意売却は、住宅ローンの返済が困難になった場合に、競売を避けるための選択肢の一つです。
競売と比較して市場価格に近い金額で売却できる可能性があり、売却後に残った債務について返済方法を相談できるケースもあります。
ただし、任意売却を行っても住宅ローンの残債が自動的になくなるわけではありません。また、債権者の同意が必要であり、希望すれば必ず利用できるものでもありません。
住宅ローンの返済が難しい場合は、滞納が深刻化する前に金融機関へ相談し、必要に応じて任意売却に詳しい不動産会社や弁護士などの専門家にも相談しましょう。
▶ 任意売却とは?通常売却との違い・メリット・デメリットを詳しく解説
売却が完了するまで時間がかかることもある
マンションは売り出してすぐに売れるとは限りません。
立地や築年数、売り出し価格、市場環境などによっては、買主が見つかるまで数か月以上かかるケースもあります。
さらに、購入希望者が見つかってからも、売買契約や住宅ローンの手続き、引き渡しなどに時間が必要です。
離婚のタイミングに合わせて売却したい場合は、売却活動から引き渡しまでの期間を見込んで、余裕を持って準備することが大切です。
また、不動産会社によって査定価格や販売戦略が異なるため、複数社の提案を比較し、売却期間や売り出し価格について相談しておくとよいでしょう。
賃貸物件として貸し出す場合
離婚後すぐにマンションを売却せず、第三者へ貸し出して家賃収入を得るという選択肢もあります。
ただし、住宅ローンが残っている場合は、金融機関との契約内容や賃貸経営にかかる費用、夫婦間の所有関係などを確認する必要があります。
家賃収入が得られる一方で、空室や修繕費などのリスクもあるため、売却する場合と比較しながら慎重に判断しましょう。
ローン返済計画をしっかり立てないとハイリスク
住宅ローンが残っているマンションを賃貸に出す場合、最初に確認したいのが金融機関との契約内容です。
一般的な住宅ローンは本人や家族が住むことを前提としているため、金融機関に無断で第三者へ貸し出すと、契約違反となる可能性があります。
事情によっては賃貸利用が認められるケースもありますが、事業用ローンへの借り換えなどが必要になる場合もあります。貸し出す前に、必ず借入先の金融機関へ確認しましょう。
また、賃貸経営では家賃収入だけでなく、次のような費用も考慮する必要があります。
- 住宅ローンの返済
- マンションの管理費・修繕積立金
- 固定資産税・都市計画税
- 賃貸管理会社への管理委託費
- 設備の修理費・退去時の原状回復費
- 空室期間中の収入減少
家賃収入が毎月の住宅ローン返済額を上回っていても、これらの費用を含めると赤字になる可能性があります。
特に離婚後は夫婦それぞれの生活費が必要になるため、空室が続いても返済や維持費を負担できるかを確認しておくことが大切です。
売却した方がトラブルを避けやすいケースもある
離婚後にマンションを所有し続ける場合、住宅ローンの返済や管理費、固定資産税などの負担が続きます。
また、夫婦の共有名義のまま賃貸に出す場合は、家賃収入の分配や修繕費の負担、将来の売却方針などについて、離婚後も元配偶者との話し合いが必要になることがあります。
そのため、元配偶者との金銭的な関係を整理したい場合や、賃貸経営の負担を避けたい場合は、マンションを売却する方が適しているケースもあります。
一方で、将来的に再び住む予定がある場合や、金融機関の承諾を得たうえで安定した賃貸収入を見込める場合などは、所有し続ける選択肢も考えられます。
ただし、売却する場合も、住宅ローン残高や売却諸費用によっては自己資金が必要になることがあります。
まずはマンションの査定価格・住宅ローン残高・賃貸時の収支を確認し、売却と賃貸のどちらが今後の生活設計に合っているか比較しましょう。
よくある質問
離婚前と離婚後ではどちらで売却した方がいい?
離婚前と離婚後のどちらでマンションを売却するべきかは、住宅ローンの残高や夫婦の合意状況、住み替えの予定などによって異なります。
離婚前に売却を完了できれば、売却代金から住宅ローンや諸費用を精算したうえで、財産分与について話し合いやすくなるメリットがあります。
一方で、子どもの進学や転居の時期、売却に必要な期間などによっては、離婚後に売却する方が適しているケースもあります。
売却の時期だけでなく、売却代金の分け方や費用負担について、事前に夫婦で合意しておくことが大切です。
共有名義でも売却できる?
共有名義のマンションでも売却は可能です。
ただし、マンション全体を売却する場合は、原則として共有者全員の同意が必要になります。
自分の共有持分だけであれば、ほかの共有者の同意なしに売却できる場合もありますが、買主が限られるなどの注意点があります。
離婚に伴う売却では、夫婦で売却方針を話し合い、所有名義や住宅ローンの契約内容を確認しておきましょう。
▶ 共有名義のマンションを売却する方法と持分だけ売る場合の注意点はこちら
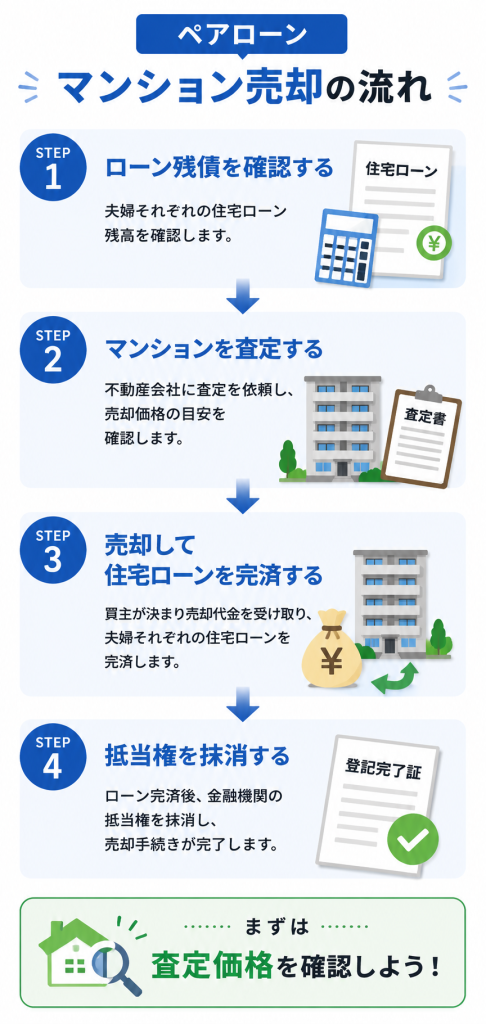
ペアローンでも売却できる?
ペアローンを利用しているマンションでも売却は可能です。
ただし、夫婦それぞれが住宅ローンを契約しているため、売却時には双方のローン残高を確認し、原則としてそれぞれのローンを完済する必要があります。
売却代金だけでは完済できない場合は、自己資金による不足分の補填や金融機関との協議が必要になることがあります。
また、ペアローンでは互いに連帯保証人となっているケースもあるため、離婚後の返済義務や保証関係についても確認しておきましょう。
▶ ペアローンのマンションを売却する流れと住宅ローンが残っている場合の注意点はこちら
マンション査定だけでも依頼できる?
はい、マンションの査定だけを依頼することも可能です。
多くの不動産会社では無料査定に対応しており、査定を依頼したからといって、必ず売却する必要はありません。
離婚時は、マンションを売却するか住み続けるかを決める前に、現在の資産価値を確認しておくことが大切です。
ただし、査定価格は実際に売れる金額を保証するものではありません。住宅ローン残高や売却諸費用も確認しながら判断しましょう。
マンションが売れない時はどうしたらいい?
マンションがなかなか売れない場合は、売り出し価格や販売方法、不動産会社の販売活動などを見直すことが大切です。
例えば、周辺の成約事例と比較して価格が高すぎないか、物件写真や広告内容に改善できる点がないか確認してみましょう。
また、不動産会社によって販売戦略や得意とするエリアが異なるため、複数社の意見を比較する方法もあります。
住宅ローンの返済が難しくなっている場合は、売却活動だけでなく、早めに金融機関へ相談することも重要です。
売却理由「離婚」は正直に伝えるべき?
離婚が売却理由であることを、購入希望者に積極的に説明する必要は通常ありません。
ただし、不動産会社から売却事情について確認された場合は、必要な範囲で正確に伝えておくと、売却時期や名義人の同意などを踏まえた対応を相談しやすくなります。
離婚そのものが直ちに告知義務の対象になるわけではありませんが、購入希望者に対して事実と異なる説明をすることは避けましょう。
売却理由について質問された場合は、不動産会社と相談し、事実に沿って適切に回答することが大切です。
財産分与は離婚成立後でも請求できる?
はい、財産分与は離婚成立後でも請求できます。
ただし、請求できる期間には制限があります。
- 2026年4月1日以降に離婚した場合:原則として離婚から5年以内
- 2026年3月31日以前に離婚した場合:原則として離婚から2年以内
これは、2026年4月1日に施行された民法改正により、財産分与の請求期間が変更されたためです。
なお、期間の経過や手続きの状況によって扱いが異なる場合があるため、具体的な請求については弁護士などの専門家に確認しましょう。
マンションは高額な財産となるため、できるだけ離婚協議の段階で資産価値や住宅ローン残高を確認し、財産分与の方法を話し合っておくことをおすすめします。
まとめ
離婚時のマンションには、「売却する」「どちらかが住み続ける」「賃貸として貸し出す」という3つの選択肢があります。
どの方法が適しているかは、マンションの資産価値や住宅ローン残高、所有名義、離婚後の生活設計によって異なります。
特に住宅ローンが残っている場合は、売却価格からローン残高や諸費用を差し引いて、手元にいくら残るのか、あるいは自己資金が必要になるのかを確認することが重要です。
まずは現在のマンションの査定価格と住宅ローン残高を把握し、売却・居住・賃貸それぞれのメリットと注意点を比較したうえで、今後の方針を検討しましょう。
【PR】マンション売却査定サービス
離婚時のマンション、売却するならいくらになる?
売却するか住み続けるか迷っている方も、まずは現在のマンションの価値を確認してみましょう。
SUUMOなら、複数の不動産会社へ無料査定を依頼し、査定価格や売却提案を比較できます。
- マンションの現在の資産価値を確認できる
- 住宅ローン残高と比較して売却後の資金計画を立てやすい
- 複数社の査定価格や販売方針を比較できる
※査定を依頼しても、必ず売却する必要はありません。査定価格は実際の売却価格を保証するものではありません。